Audit, soliq va konsalting

TRI-S-AUDIT

Moliyaviy hisobot auditi Xalqaro audit standartlari (XAS) boʻyicha, MHXSga transformatsiya, soliq va huquqiy xulosalar. Oʻz metodologiyamiz, shaffof sifat nazorati va hamkorlar nazorati ostidagi SI kontur.

№ 6Moliya vazirligi auditorlik tashkilotlari reestrida 2021 yildan
XAS · XSBS 1xalqaro standartlar boʻyicha audit va sifat boshqaruvi tizimi
MHXStransformatsiya, birinchi qoʻllash, konsolidatsiya
RU · EN · UZhisobot va xulosalar uch tilda
Foto: Rohit Tandon, Unsplash

Biz kimmiz

Xalqaro standartlar boʻyicha mustaqil audit

Biz Oʻzbekiston Respublikasi Moliya vazirligining auditorlik tashkilotlari reestriga 6-raqam bilan kiritilganmiz va Oʻzbekistonda tan olingan Xalqaro audit standartlari, Xalqaro sifat boshqaruvi standartlari va IESBA Etika kodeksi asosida ishlaymiz.

Firmani ikki hamkor boshqaradi: boshqaruvchi hamkor topshiriqlar va mijozlar uchun, sifat nazorati boʻyicha hamkor esa sifat tizimi, metodologiya va har bir xulosani chiqarilishidan oldin koʻrib chiqish uchun masʼul. Oʻzimiz tayyorlagan yoki transformatsiya qilgan hisobotni xuddi shu davr uchun auditdan oʻtkazmaymiz.

Hisobotlar, xulosalar va yozishmalarni rus, ingliz va oʻzbek tillarida olib boramiz.

Firma haqida batafsil

Xizmatlar

Biz nima qilamiz

Toʻqqiz turdagi topshiriq — XAS boʻyicha auditdan forenzikgacha. Har biri bir xil bosqichlardan oʻtadi: qabul qilish, xavflar boʻyicha rejalashtirish, maʼlumotlar boʻyicha protseduralar, sifat nazorati tekshiruvi, chiqarish.

XAS · XSBS 1 · OʻRQ-677

Moliyaviy hisobot auditi

BHMS yoki MHXS boʻyicha hisobotning haqqoniyligi haqida Xalqaro audit standartlariga muvofiq bildirilgan mustaqil fikr. Egalar, banklar, investorlar va tartibga soluvchi organ uchun.

XTXS 4400

Kelishilgan protseduralar

Buyurtmachi bilan kelishilgan roʻyxat boʻyicha muayyan faktlarni tekshirish — bank, investor, donor yoki bosh kompaniya uchun. Ishonch bildirmasdan, faktik natijalar haqida hisobot (XTXS 4400).

MHXS 1 · MHXS 10 · XTXS 4410

MHXS hisoboti va transformatsiya

Hisobotni BHMSdan MHXSga transformatsiya qilish, MHXS 1 boʻyicha uchta solishtirish bilan birinchi marta qoʻllash, guruh konsolidatsiyasi va izohlar bilan toʻliq hisobotlar toʻplami. Investorlar, banklar va bosh kompaniyalar uchun.

OʻzR Soliq kodeksi · IESBA 604, 608

Soliq va huquqiy maslahat

Soliq va huquqiy masalalar boʻyicha yozma xulosalar: javob birinchi xatboshida, raqamlangan dalillar va lex.uz normalariga amaldagi tahrirda havolalar. Soliq tekshiruvlari va nizolarni kuzatib borish.

XAS 315 · OʻRQ-764 · COBIT

Maʼlumotlar xavfsizligi va yaxlitligi toʻgʻrisida hisobot

Hisob tizimining umumiy IT-nazoratlari va hisob maʼlumotlari yaxlitligini tekshirish — auditning bir qismi yoki alohida topshiriq sifatida. Toʻqqizta yaxlitlik testi boʻyicha A–D darajali baho va rahbariyat uchun hisobot.

Yondashuv

Biz qanday ishlaymiz

Har qanday topshiriq uchun bir xil boʻlgan va sifat tizimining ochiq tavsifida bayon etilgan beshta qoida.

  1. Qabul qilish va mustaqillik

    Manfaatlar toʻqnashuvi va mustaqillikni shartnoma imzolangandan keyin emas, undan oldin tekshiramiz. Firma oʻzi tayyorlagan hisobotni xuddi shu davr uchun auditdan oʻtkazmaydi.

  2. Xavf va muhimlik

    Rejalashtirish mijozning xavflariga tayanadi; muhimlik darajalari hujjatlashtiriladi, izohlanadi va rahbariyat bilan kelishiladi.

  3. Tanlanma emas, maʼlumotlar

    Imkon bor joyda oʻtkazmalarning butun toʻplamini tekshiramiz: jurnal yozuvlari, Benford taqsimoti, toʻliq massiv boʻyicha tahlil.

  4. Sifat nazorati

    Sifat nazorati boʻyicha hamkor har bir xulosani chiqarilishidan oldin koʻrib chiqadi. Tizim XSBS 1 va XSBS 2 asosida qurilgan va ochiq bayon etilgan.

  5. Nazorat ostidagi SI

    Modellar qoralamalarni tayyorlaydi va raqamlarni qayta hisoblaydi; imzoni inson qoʻyadi; mijozlar maʼlumotlari modellarni oʻqitish uchun ishlatilmaydi.

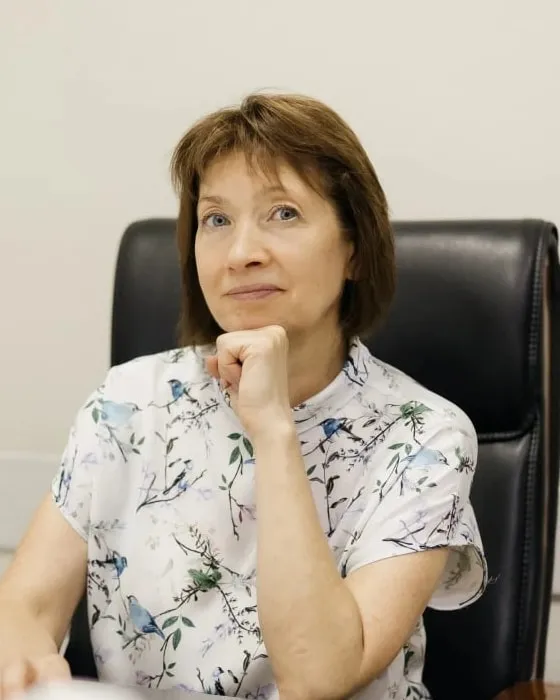
Svetlana Alekseyevna Golosova

Rahbariyat

Svetlana Alekseyevna Golosova

Boshqaruvchi hamkor, direktor

Boshqaruvchi hamkor mijozlar bilan munosabatlar, topshiriqlarni qabul qilish, ularni bajarish va xulosalarni chiqarish, shuningdek firmaning butun faoliyati uchun vakolatli organ oldida masʼul.

Moliyaviy hisobot auditi, obzor tekshiruvlari va kelishilgan protseduralar boʻyicha topshiriqlarni olib boradi; auditorlik xulosalarini va tartibga soluvchi organlar bilan yozishmalarni imzolaydi.

Batafsil tarjimai hol keyinroq qoʻshiladi.

Butun jamoa

Maqolalar

Hamkorlar maqolalari

Barcha maqolalar

Topshiriqingizni muhokama qilamizmi?

Qaysi hisobot, qaysi davr uchun va kim uchun xulosa kerakligini yozing. Ish kuni davomida javob beramiz va topshiriq shaklini taklif qilamiz.